El cierre de mes en una PYME casi nunca se traba en la contabilidad. Se traba antes: en la conciliación bancaria. Alguien baja el extracto del banco, lo pega en una hoja, le pone fórmulas, lo cruza contra el mayor a ojo y pelea con las diferencias hasta que "cuadra". Una semana después, el contador recién puede empezar a cerrar.
Si eso te suena, el problema no es tu tesorero. Es el método. La conciliación se hace igual que hace veinte años, con herramientas que no cambiaron, para un volumen de transacciones que se multiplicó por diez.
Estas son las cinco razones por las que la conciliación se come la semana, y qué cambia en cada una cuando el sistema la hace con vos en vez de mirarte trabajar.
1. Cada banco te manda el extracto en un formato distinto
Un banco exporta CSV con la fecha en dd/mm. Otro te da un OFX. El tercero, un PDF que hay que copiar a mano. Antes de conciliar una sola línea, alguien ya perdió media mañana reformateando columnas para que la hoja las acepte.
Lo que debería pasar: el sistema tiene un perfil por banco. Subís el archivo tal como lo bajaste y se lee solo. Si el banco cambia el formato, cambiás el perfil una vez, no cada mes.
2. Cruzás a ojo lo que una regla podría cruzar sola
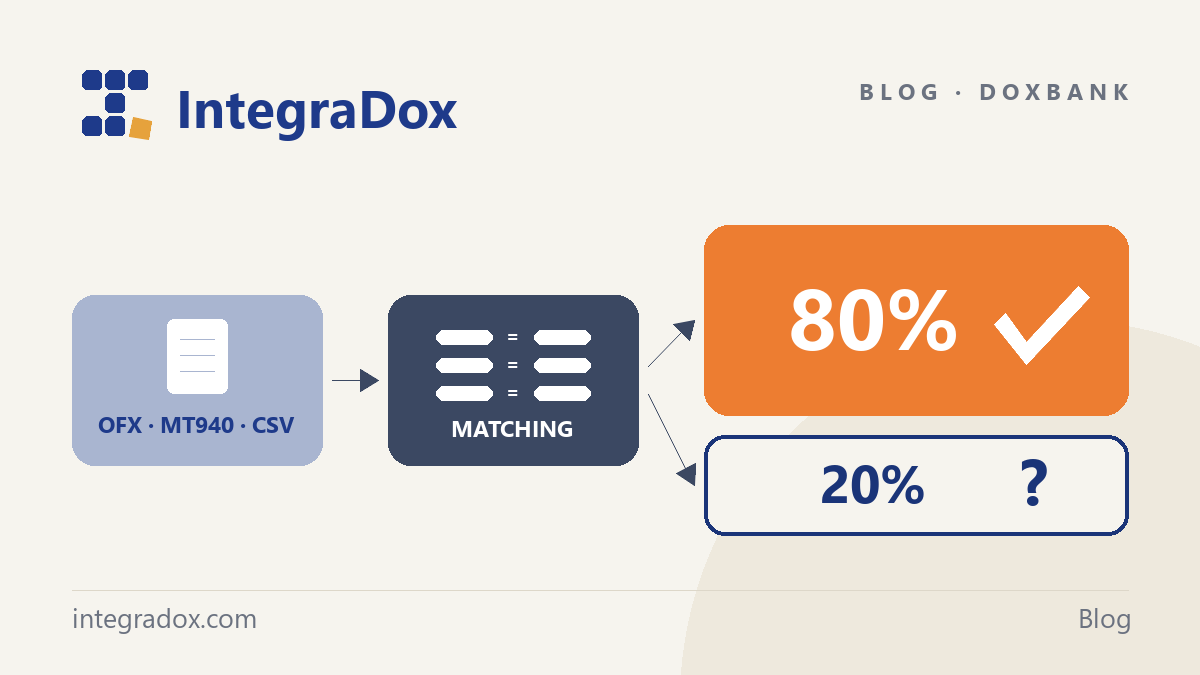
Alrededor del 80% de las transacciones de cualquier extracto son obvias: mismo monto, misma referencia, fecha a uno o dos días del asiento. Esas no deberían tocar una mano humana.
Con reglas de matching, el sistema propone las coincidencias por monto, referencia y fecha. Vos confirmás las dudosas y revisás las que quedaron sueltas. El tiempo del tesorero se va a las veinte líneas raras, no a las doscientas evidentes.
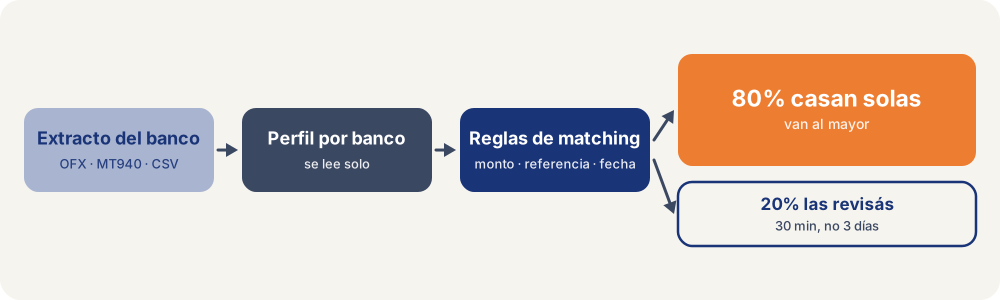
Lo que debería pasar antes de que una persona abra el extracto.
Pista práctica Contá cuántas líneas tuvo tu último extracto y cuántas requirieron pensar. Si más del 20% necesitó criterio humano, no es que tu banco sea raro: es que no tenés reglas. Las reglas se escriben una vez y trabajan todos los meses.
3. Cuando algo no cuadra, nadie sabe de dónde salió
La hoja te dice que hay 1.240 de diferencia. No te dice cuál asiento la causó, ni si el banco cobró una comisión que nadie registró, ni si un pago se contabilizó dos veces. Encontrarlo es trabajo de detective, y el detective es la persona más cara del equipo administrativo.
Con trazabilidad en los dos sentidos, desde una transacción del banco llegás al asiento que la generó, y desde el asiento llegás a la transacción. La diferencia deja de ser un número y pasa a ser una lista corta de partidas con nombre y apellido.
4. La conciliación vive en una hoja y el mayor vive en otro lado
Cuando terminás de conciliar, el trabajo no terminó. Alguien tiene que volver a la contabilidad y registrar lo que apareció en el extracto y no estaba: comisiones, intereses, el cheque que al fin se cobró. Doble carga, doble oportunidad de error, y una hoja que ya no coincide con el mayor cinco minutos después de darla por cerrada.
Si la conciliación postea directo al mayor, lo que confirmás queda contabilizado. No hay segunda vuelta.
5. Los cheques y depósitos en tránsito se controlan de memoria
Cheques emitidos que todavía nadie cobró. Depósitos que el banco acreditó tres días tarde. Transferencias que salieron el 31 y entraron el 2. Si todo eso vive en la cabeza del tesorero o en una pestaña aparte, el día que esa persona falta, la conciliación no se puede hacer.
El sistema los lleva como partidas pendientes y los cierra solo cuando aparecen en el extracto. Nadie tiene que acordarse de nada.
Y si además tenés una cuenta en dólares y otra en moneda local, se suma otro frente: el tipo de cambio. Un pago registrado al tipo del día de la factura y acreditado al tipo del día del banco nunca va a coincidir al centavo, y esa diferencia no es un error: es diferencia cambiaria, y tiene que quedar contabilizada como tal. En una hoja, esa partida se "ajusta" a mano. En un sistema con cuentas bancarias multimoneda, cada cuenta lleva su saldo en su propia moneda y la diferencia cambiaria queda identificada como lo que es, no escondida en un ajuste.
La idea de fondo La conciliación no es un reporte que armás a fin de mes. Es un estado que mantenés al día. Si cargás el extracto cada semana, el cierre de mes se vuelve un trámite de una hora.
¿Y entonces?
La rutina que funciona tiene cuatro pasos y cabe en un lunes:
- Bajar y subir los extractos de la semana, con el perfil de cada banco.
- Dejar que el sistema proponga las coincidencias.
- Revisar las dudosas: treinta minutos del tesorero, no tres días.
- Documentar las diferencias en el momento, con el asiento al lado, no en un correo que después nadie encuentra.
El viernes, la conciliación está. El contador arranca el cierre el día 1 y no el día 8. Y cuando el auditor pregunte por una transacción de marzo, la respuesta está a un clic, no en una carpeta de hojas versionadas.
Si tu cierre tarda dos semanas, medí cuánto de eso es conciliación. Casi siempre es más de la mitad.
DoxBank hace exactamente esto: perfil por banco (OFX, MT940, CSV), matching por reglas de monto, referencia y fecha, trazabilidad transacción↔asiento y posting automático al mayor de DoxAccount. Si querés ver cuántas transacciones de tu propio extracto cazan en el primer pase, pedí una demo y traé el archivo. Y si el cierre lento es tu caso, mirá cómo lo viven otras empresas.