O fechamento do mês em uma PME quase nunca trava na contabilidade. Trava antes: na conciliação bancária. Alguém baixa o extrato do banco, cola em uma planilha, coloca fórmulas, cruza com o razão no olho e briga com as diferenças até "bater". Uma semana depois, o contador finalmente pode começar a fechar.
Se isso soa familiar, o problema não é o seu tesoureiro. É o método. A conciliação é feita do mesmo jeito que há vinte anos, com ferramentas que não mudaram, para um volume de transações que se multiplicou por dez.
Estes são os cinco motivos pelos quais a conciliação consome a semana, e o que muda em cada um quando o sistema faz isso com você em vez de ficar olhando você trabalhar.
1. Cada banco manda o extrato em um formato diferente
Um banco exporta CSV com a data em dd/mm. Outro entrega um OFX. O terceiro, um PDF que precisa ser copiado à mão. Antes de conciliar uma única linha, alguém já perdeu meia manhã reformatando colunas para a planilha aceitar.
O que deveria acontecer: o sistema tem um perfil por banco. Você sobe o arquivo exatamente como baixou e ele é lido sozinho. Se o banco muda o formato, você muda o perfil uma vez, não todo mês.
2. Você cruza no olho o que uma regra poderia cruzar sozinha
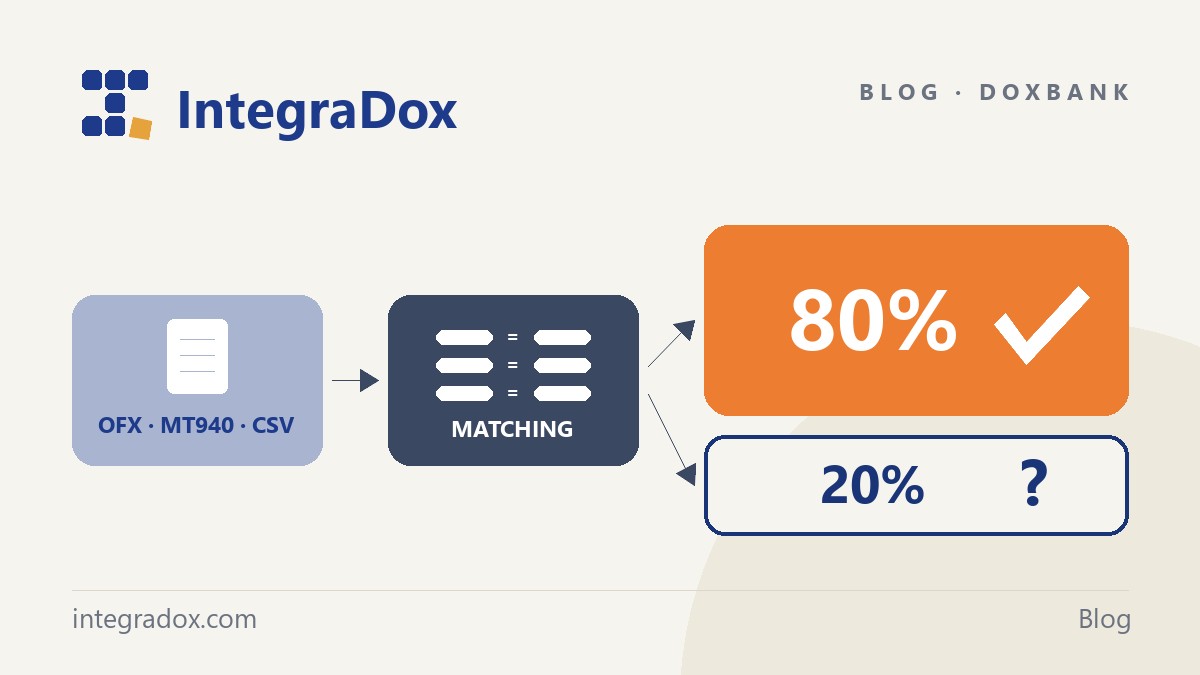
Cerca de 80% das transações de qualquer extrato são óbvias: mesmo valor, mesma referência, data a um ou dois dias do lançamento. Essas nunca deveriam passar por uma mão humana.
Com regras de matching, o sistema propõe as coincidências por valor, referência e data. Você confirma as duvidosas e revisa o que ficou solto. O tempo do tesoureiro vai para as vinte linhas estranhas, não para as duzentas evidentes.
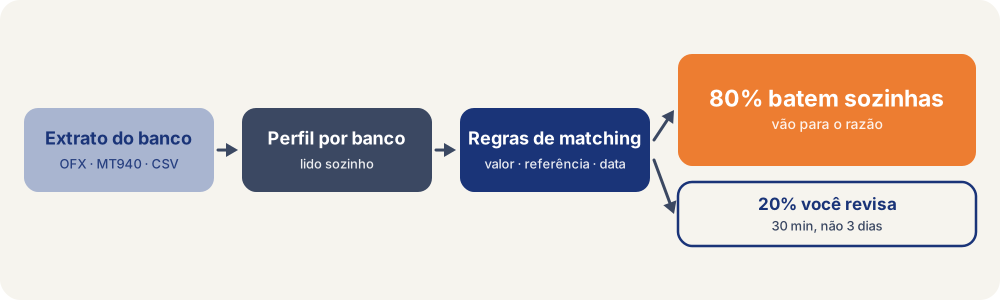
O que deveria acontecer antes de alguém abrir o extrato.
Dica prática Conte quantas linhas teve seu último extrato e quantas exigiram pensar. Se mais de 20% precisou de critério humano, não é que seu banco seja estranho: é que você não tem regras. As regras são escritas uma vez e trabalham todos os meses.
3. Quando algo não bate, ninguém sabe de onde veio
A planilha diz que há 1.240 de diferença. Não diz qual lançamento causou, nem se o banco cobrou uma tarifa que ninguém registrou, nem se um pagamento foi contabilizado duas vezes. Encontrar isso é trabalho de detetive, e o detetive é a pessoa mais cara da equipe administrativa.
Com rastreabilidade nos dois sentidos, de uma transação do banco você chega ao lançamento que a gerou, e do lançamento você chega à transação. A diferença deixa de ser um número e vira uma lista curta de itens com nome e sobrenome.
4. A conciliação vive em uma planilha e o razão vive em outro lugar
Quando você termina de conciliar, o trabalho não acabou. Alguém precisa voltar à contabilidade e registrar o que apareceu no extrato e não estava lá: tarifas, juros, o cheque que finalmente foi compensado. Dupla digitação, dupla chance de erro, e uma planilha que já não coincide com o razão cinco minutos depois de ser dada como fechada.
Se a conciliação lança direto no razão, o que você confirma fica contabilizado. Não há segunda rodada.
5. Cheques e depósitos em trânsito são controlados de memória
Cheques emitidos que ninguém compensou ainda. Depósitos que o banco creditou três dias depois. Transferências que saíram no dia 31 e entraram no dia 2. Se tudo isso vive na cabeça do tesoureiro ou em uma aba à parte, no dia em que essa pessoa falta, a conciliação não acontece.
O sistema carrega esses itens como pendentes e os fecha apenas quando aparecem no extrato. Ninguém precisa lembrar de nada.
E se você também tem uma conta em dólares e outra em moeda local, surge mais uma frente: o câmbio. Um pagamento registrado pela taxa do dia da fatura e creditado pela taxa do dia do banco nunca vai bater no centavo, e essa diferença não é erro: é variação cambial, e precisa ficar contabilizada como tal. Na planilha, esse item é "ajustado" à mão. Em um sistema com contas bancárias multimoeda, cada conta carrega o saldo na própria moeda e a variação cambial fica identificada pelo que é, não escondida em um ajuste.
A ideia de fundo A conciliação não é um relatório que você monta no fim do mês. É um estado que você mantém em dia. Se você carrega o extrato toda semana, o fechamento do mês vira uma tarefa de uma hora.
E então?
A rotina que funciona tem quatro passos e cabe em uma segunda-feira:
- Baixar e subir os extratos da semana, com o perfil de cada banco.
- Deixar o sistema propor as coincidências.
- Revisar as duvidosas: trinta minutos do tesoureiro, não três dias.
- Documentar as diferenças na hora, com o lançamento ao lado, não em um e-mail que depois ninguém encontra.
Na sexta, a conciliação está pronta. O contador começa o fechamento no dia 1, não no dia 8. E quando o auditor perguntar por uma transação de março, a resposta está a um clique, não em uma pasta de planilhas versionadas.
Se o seu fechamento leva duas semanas, meça quanto disso é conciliação. Quase sempre é mais da metade.
O DoxBank faz exatamente isso: perfil por banco (OFX, MT940, CSV), matching por regras de valor, referência e data, rastreabilidade transação↔lançamento e lançamento automático no razão do DoxAccount. Se quiser ver quantas transações do seu próprio extrato batem na primeira passada, peça uma demo e leve o arquivo. E se o fechamento lento é o seu caso, veja como outras empresas vivem isso.